أفضل النصائح للحصول على تمويل السيارة في ألمانيا
شراء سيارة في ألمانيا قد يحتاج إلى مبلغ مالي كبير، ولذلك يختار كثير من الأشخاص تمويل السيارة – Autofinanzierung بدل دفع سعر السيارة كاملًا من المدخرات.
ومع ذلك، الحصول على تمويل مناسب لا يعتمد فقط على راتبك. فالبنك أو شركة التمويل تنظر عادةً إلى عدة عوامل، مثل الدخل، الالتزامات الحالية، الجدارة الائتمانية، قيمة السيارة وشروط التمويل.
لذلك، إذا كنت تفكر في شراء سيارة بالتقسيط، فمن المهم أن تستعد جيدًا قبل تقديم طلب التمويل.
في هذا الدليل من Almania Magazin نقدم لك أهم النصائح التي يمكن أن تساعدك على اختيار تمويل سيارة مناسب وتجنب الأخطاء الشائعة.
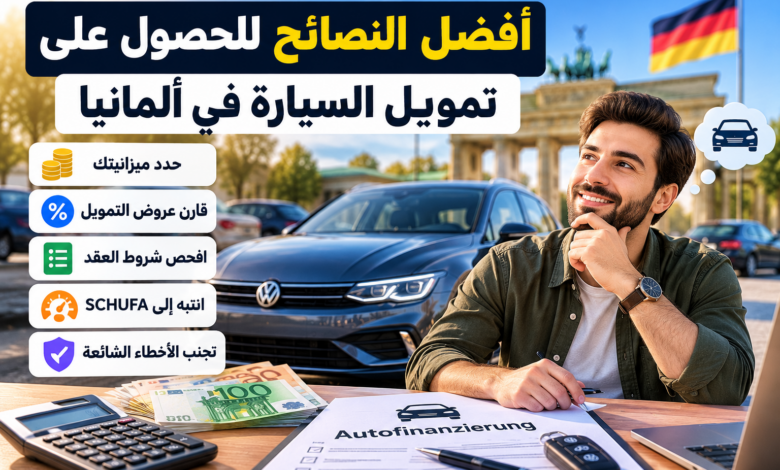
1. حدد ميزانية السيارة قبل البحث عن التمويل
أول خطوة هي تحديد المبلغ الذي تستطيع تحمله شهريًا.
على سبيل المثال، إذا كان بإمكانك دفع 400 يورو شهريًا، فهذا لا يعني أن 400 يورو يجب أن تذهب بالكامل إلى قسط السيارة.
فبالإضافة إلى القسط، لديك مصاريف أخرى مثل:
- تأمين السيارة
- الوقود أو الكهرباء
- الصيانة
- TÜV
- ضريبة السيارة
- الإطارات
- الإصلاحات
- مواقف السيارات
وبالتالي، من الأفضل حساب تكلفة السيارة بالكامل قبل تحديد قيمة القسط.
2. لا تختار السيارة بناءً على القسط فقط
من الأخطاء الشائعة أن يبحث الشخص عن إعلان يقول:
“سيارة من 199 يورو شهريًا.”
قد يبدو العرض جذابًا، لكن القسط الشهري وحده لا يخبرك بالتكلفة الحقيقية.
لذلك اسأل دائمًا عن:
- سعر السيارة
- مبلغ التمويل
- مدة التمويل
- سعر الفائدة
- القسط الشهري
- الدفعة الأولى
- الدفعة النهائية
- إجمالي المبلغ
وبشكل خاص، انتبه إلى Gesamtbetrag لأنه يساعدك على معرفة المبلغ الذي ستدفعه إجمالًا.
3. قارن أكثر من عرض تمويل
لا تعتمد على أول عرض تحصل عليه.
بدلًا من ذلك، قارن بين عروض من:
- البنوك
- شركات التمويل
- تمويل معرض السيارات
- البنوك الرقمية
- عروض تمويل السيارات المتخصصة
وبالتالي، يمكن أن تكتشف اختلافًا كبيرًا في الفائدة والشروط بين العروض.
لكن لا تقارن الفائدة وحدها.
الأفضل هو مقارنة التكلفة الإجمالية وشروط العقد بالكامل.
4. انتبه إلى effektiver Jahreszins
من أهم الأرقام التي يجب النظر إليها عند مقارنة القروض:
effektiver Jahreszins
وهو أكثر فائدة للمقارنة من النظر إلى رقم الفائدة الاسمية وحده، لأنه يساعد على تقييم التكلفة السنوية الفعلية للتمويل وفق الشروط المعلنة.
لذلك، عندما تقارن عرضين، لا تسأل فقط:
كم قيمة القسط؟
بل اسأل أيضًا:
كم هو effektiver Jahreszins وكم سأدفع في النهاية؟
5. افحص SCHUFA قبل طلب التمويل
الجدارة الائتمانية يمكن أن تلعب دورًا مهمًا عند طلب القروض في ألمانيا.
لذلك، من المفيد أن تعرف وضعك الائتماني قبل تقديم طلب تمويل.
إذا وجدت معلومات غير صحيحة في بياناتك، فمن الأفضل معالجة المشكلة قبل التقدم بطلب تمويل.
بالإضافة إلى ذلك، تجنب تقديم عدد كبير من طلبات التمويل بشكل عشوائي.
6. حاول تخفيض الديون الحالية
إذا كان لديك بالفعل عدة قروض أو التزامات شهرية، فقد يؤثر ذلك على قدرتك على الحصول على تمويل سيارة جديد.
على سبيل المثال، شخص لديه راتب جيد ولكنه يدفع عدة أقساط شهرية قد تكون قدرته على تحمل قرض جديد أقل من شخص لديه نفس الراتب ولا يملك التزامات كبيرة.
لذلك، قبل شراء السيارة، راجع جميع أقساطك الحالية.
وفي بعض الحالات، قد يكون من الأفضل أولًا تنظيم القروض الموجودة بدل إضافة قرض جديد.
7. الدفعة الأولى قد تساعد
يمكنك في بعض الحالات تمويل السيارة بدون دفعة أولى Anzahlung.
ومع ذلك، دفع جزء من سعر السيارة مقدمًا يمكن أن يقلل مبلغ التمويل.
مثال:
سعر السيارة: 30,000 يورو
دفعة أولى: 5,000 يورو
مبلغ التمويل: 25,000 يورو
وبالتالي، يصبح مبلغ القرض أقل.
لكن لا تستخدم كل مدخراتك كدفعة أولى إذا كان ذلك سيتركك بدون احتياطي للطوارئ.
8. لا تنخدع بالقسط المنخفض
القسط المنخفض ليس دائمًا دليلًا على أن التمويل رخيص.
على سبيل المثال، يمكن تخفيض القسط عن طريق تمديد مدة التمويل.
بدل دفع القرض خلال 3 سنوات، قد يتم تمديده إلى 6 سنوات.
وبالتالي، ينخفض القسط الشهري، ولكن قد تدفع فوائد لفترة أطول.
لهذا السبب:
القسط الأقل لا يعني بالضرورة تكلفة أقل.
9. انتبه إلى Schlussrate
بعض عروض تمويل السيارات تحتوي على Schlussrate، أي دفعة نهائية كبيرة في نهاية العقد.
قد تكون الأقساط الشهرية منخفضة نسبيًا، لكن توجد دفعة كبيرة في النهاية.
لذلك، قبل توقيع العقد، اسأل بوضوح:
- هل توجد Schlussrate؟
- كم قيمتها؟
- كيف سأدفعها؟
- هل يمكن تمويلها مرة أخرى؟
- ماذا يحدث إذا لم أستطع دفعها؟
وبالتالي، لا تختار التمويل فقط لأن القسط الشهري يبدو مناسبًا.
10. إذا كنت أجنبيًا، جهز مستنداتك
إذا كنت مقيمًا في ألمانيا وتحمل جنسية أخرى، فمن المفيد تجهيز جميع المستندات التي قد يطلبها البنك.
على سبيل المثال:
- جواز السفر أو بطاقة الهوية
- تصريح الإقامة عند الحاجة
- عقد العمل
- إثبات الدخل
- كشوفات الحساب
- بيانات السكن
- معلومات عن الالتزامات الحالية
بالإضافة إلى ذلك، قد تختلف المتطلبات من بنك إلى آخر.
لذلك لا تفترض أن جميع الجهات تستخدم نفس الشروط.
11. إذا كنت تعمل بشكل مستقل
الحصول على تمويل قد يحتاج إلى مستندات إضافية إذا كنت Selbstständig أو صاحب عمل.
على سبيل المثال، قد تطلب جهة التمويل مستندات تساعدها على تقييم الدخل والوضع المالي للنشاط.
لذلك من الأفضل تجهيز المستندات المالية مسبقًا بدل تقديم طلب غير مكتمل.
وبالتالي، يمكن أن تصبح عملية دراسة الطلب أكثر وضوحًا وسلاسة.
12. قارن تمويل البنك مع تمويل معرض السيارات
عند شراء سيارة من معرض، قد يعرض عليك البائع تمويلًا مباشرة.
هذا الخيار قد يكون مريحًا لأن شراء السيارة والتمويل يتمان في نفس المكان.
لكن في المقابل، لا تفترض أن العرض هو الأرخص.
اطلب تفاصيل التمويل، ثم قارنها مع عروض البنوك وشركات التمويل الأخرى.
بهذه الطريقة، يمكنك معرفة الفرق الحقيقي بدل الاعتماد على الإعلان فقط.
13. لا تنسَ تكلفة التأمين
عند حساب ميزانية السيارة، لا تنظر إلى التمويل فقط.
بالإضافة إلى القسط، يجب أن تعرف تكلفة Kfz-Versicherung.
وقد تختلف تكلفة التأمين حسب:
- نوع السيارة
- عمر السائق
- مكان السكن
- SF-Klasse
- نوع التغطية
- عدد الكيلومترات
لذلك، قبل شراء السيارة، من المفيد معرفة تكلفة التأمين المتوقعة.
يمكنك أيضًا قراءة دليلنا عن التأمين على السيارة في ألمانيا لمعرفة الفرق بين Haftpflicht وTeilkasko وVollkasko.
14. احسب تكلفة السيارة الشهرية بالكامل
لنفترض أن لديك سيارة بقسط تمويل:
350 يورو شهريًا
قد تعتقد أن السيارة تكلفك 350 يورو فقط.
لكن في الواقع، قد تكون لديك أيضًا:
- 100 يورو تأمين
- 150 يورو وقود
- 50 يورو متوسط صيانة
- 20 يورو ضرائب ومصاريف أخرى
وبالتالي يمكن أن تصل تكلفة السيارة الفعلية إلى أكثر من 600 يورو شهريًا.
الأرقام هنا مجرد مثال، لأن التكاليف تختلف من سيارة إلى أخرى.
لذلك، احسب الميزانية الكاملة قبل توقيع عقد التمويل.
15. اختر مدة تمويل مناسبة
مدة التمويل تؤثر بشكل مباشر على القسط والتكلفة الإجمالية.
بشكل عام، مدة قصيرة تعني قسطًا شهريًا أعلى، بينما مدة أطول قد تعني قسطًا أقل.
لكن، التمويل الطويل قد يؤدي إلى دفع فوائد لفترة أطول.
لذلك اختر مدة تستطيع تحملها دون أن تجعل إجمالي تكلفة التمويل مرتفعًا بشكل غير ضروري.
16. اسأل عن السداد المبكر
قبل توقيع العقد، اسأل عن إمكانية Sondertilgung أو السداد المبكر.
قد ترغب في المستقبل بدفع مبلغ إضافي لتقليل القرض.
لذلك، من المفيد معرفة الشروط المتعلقة بالسداد الإضافي أو المبكر قبل توقيع العقد.
17. لا تضف تأمينات وخدمات لا تحتاجها
قد يعرض عليك بعض مقدمي التمويل خدمات أو منتجات إضافية مع القرض.
لذلك، اقرأ كل بند قبل الموافقة.
اسأل:
- ما تكلفة هذا المنتج؟
- هل هو ضروري؟
- ما الذي يغطيه؟
- هل أحتاج إليه فعلًا؟
وبالتالي، تستطيع تجنب دفع تكاليف إضافية لا تحتاج إليها.
18. السيارة المستعملة قد تكون خيارًا ماليًا مختلفًا
ليس من الضروري أن تكون السيارة الجديدة هي الخيار الأفضل دائمًا.
السيارة المستعملة قد تكون أرخص من حيث سعر الشراء، لكن يجب فحص حالتها وتاريخها وتكاليف صيانتها.
على سبيل المثال، سيارة أرخص بكثير ولكنها تحتاج إلى إصلاحات متكررة قد تصبح أكثر تكلفة على المدى الطويل.
لذلك، لا تقارن سعر الشراء فقط؛ قارن أيضًا الحالة والتكاليف المتوقعة.
19. لا تمول سيارة أغلى من قدرتك
قد يوافق البنك على مبلغ تمويل معين، لكن هذا لا يعني بالضرورة أنك يجب أن تستخدم كامل المبلغ.
قد تكون قدرتك المالية أفضل إذا اخترت سيارة أرخص واحتفظت بجزء من دخلك للادخار والطوارئ.
وبالتالي، اجعل قرار شراء السيارة مبنيًا على ميزانيتك، وليس فقط على الحد الأقصى الذي يمكن تمويله.
20. اقرأ العقد بالكامل قبل التوقيع
وأخيرًا، لا توقع عقد التمويل بسرعة.
راجع:
- سعر الفائدة
- القسط الشهري
- مدة التمويل
- Gesamtbetrag
- Anzahlung
- Schlussrate
- شروط السداد المبكر
- أي رسوم إضافية
- المنتجات الإضافية
- شروط إنهاء العقد
إذا لم تفهم بندًا معينًا، اطلب توضيحه قبل التوقيع.
كيف تزيد فرص الحصول على تمويل سيارة مناسب؟
يمكنك تحسين استعدادك للتمويل من خلال الخطوات التالية:
أولًا: حافظ على وضع مالي منظم.
ثانيًا: اعرف التزاماتك الشهرية الحالية.
ثالثًا: تحقق من بياناتك الائتمانية.
رابعًا: جهز إثبات الدخل والمستندات المطلوبة.
خامسًا: حدد ميزانية واقعية للسيارة.
سادسًا: قارن عدة عروض.
وأخيرًا: لا تختار التمويل بناءً على القسط الشهري فقط.
مثال مبسط للمقارنة
لنفترض أنك تريد شراء سيارة بسعر 25,000 يورو.
لديك عرضان:
العرض الأول
قسط شهري منخفض، لكن مدة التمويل طويلة وبه دفعة نهائية كبيرة.
العرض الثاني
قسط شهري أعلى قليلًا، لكن مدة التمويل أقصر ولا توجد دفعة نهائية كبيرة.
في هذه الحالة، لا يمكن معرفة العرض الأفضل من القسط وحده.
يجب حساب:
إجمالي المبلغ المدفوع + الفائدة + الرسوم + الدفعة النهائية.
وبالتالي، قد يتضح أن العرض ذو القسط الأعلى هو الأقل تكلفة إجمالًا.
الخلاصة
الحصول على تمويل سيارة مناسب في ألمانيا لا يعتمد فقط على العثور على قسط شهري منخفض.
بل على العكس، يجب أن تنظر إلى الصورة الكاملة: دخلك، التزاماتك، SCHUFA، سعر السيارة، الفائدة، مدة التمويل، الدفعة الأولى والدفعة النهائية.
وأهم نصيحة هي: قارن أكثر من عرض، واحسب Gesamtbetrag قبل التوقيع.
كما يجب أن تتأكد من قدرتك على تحمل جميع تكاليف السيارة، وليس قسط التمويل فقط.
في النهاية، التمويل الجيد هو الذي يناسب ميزانيتك على المدى الطويل، وليس بالضرورة التمويل الذي يعطيك أقل قسط شهري.
أسئلة شائعة
هل يمكن الحصول على تمويل سيارة بدون دفعة أولى؟
نعم، توجد عروض تمويل بدون Anzahlung، لكن تمويل مبلغ أكبر قد يؤدي إلى ارتفاع التكلفة الإجمالية.
هل SCHUFA مهمة عند تمويل السيارة؟
نعم، يمكن أن تكون الجدارة الائتمانية من العوامل التي تؤخذ بعين الاعتبار عند دراسة طلب التمويل.
هل الأجانب يستطيعون تمويل سيارة في ألمانيا؟
نعم، يمكن للأجانب المقيمين في ألمانيا التقدم للحصول على تمويل، لكن الشروط تختلف حسب جهة التمويل والوضع المالي والإقامة.
هل التمويل من معرض السيارات أفضل من البنك؟
ليس بالضرورة. لذلك، من الأفضل مقارنة عرض المعرض مع عروض البنوك وشركات التمويل الأخرى.
هل القسط الشهري المنخفض يعني أن التمويل أفضل؟
لا. في المقابل، قد يكون القسط المنخفض نتيجة مدة أطول أو وجود Schlussrate. لذلك يجب مقارنة التكلفة الإجمالية.
ما أهم رقم يجب أن أقارنه؟
قبل كل شيء، انظر إلى effektiver Jahreszins وGesamtbetrag، ثم قارن بقية شروط العقد.